di Balthazar
La complessità dei conflitti mediorientali impone una valutazione che superi I termini tradizionali di vittoria o sconfitta militare. Esaminare il confronto tra Stati Uniti e Iran richiede anche una valutazione tra i benefici economico-industriali di breve periodo e i rischi a lungo termine, analizzando la capacità di entrambe le nazioni di adattarsi a un contesto di perenne tensione.
Dal punto di vista dell’economia americana, il settore energetico e l’industria della difesa mostrano una spiccata capacità di cogliere le opportunità derivanti dall’instabilità globale.
L’espansione delle esportazioni di Gas Naturale Liquefatto (GNL) verso l’Europa e l’Asia ha consolidato il ruolo degli Stati Uniti come fornitore chiave di energia, riducendo la dipendenza del Paese dalle importazioni di petrolio dal Golfo Persico.
Parallelamente, il complesso militare-industriale registra un forte aumento degli ordini, spinto dalla necessità di ricostituire le riserve strategiche e soddisfare la domanda di sistemi di difesa avanzati. Questo dinamismo stimola la produzione interna e crea occupazione in settori ad alta specializzazione.
Tuttavia, considerare questi dividendi economici come una vittoria strategica trascura I costi collaterali significativi.
Il prolungamento dell’instabilità mediorientale genera pressioni inflazionistiche sui mercati globali delle materie prime, condizionando il potere d’acquisto dei consumatori e alimentando la volatilita dei prezzi carburante.
Sul piano politico, la percezione di un coinvolgimento indefinito all’estero rischia di erodere il consenso interno, paralizzando l’azione di governo e limitando la capacità di focalizzarsi su sfide geopolitiche di maggiore portata strategica.
Dall’altro lato, la strategia dell’Iran si fonda sulla leva della deterrenza asimmetrica e sul controllo strategico dei punti di strozzatura marittimi, come lo Stretto di Hormuz.
Nel breve termine, la minaccia di interruzione dei flussi petroliferi mantiene elevati i prezzi del greggio e conferisce a Teheran un notevole potere contrattuale, ma questa centralità rischia di affievolirsi progressivamente.
L’accelerazione dei progetti infrastrutturali da parte dei Paesi vicini — quali oleodotti alternativi diretti verso il Mar Rosso o il Golfo dell’Oman — unita alla progressiva diversificazione energetica globale, mira a ridurre la vulnerabilità dei mercati internazionali ai blocchi navali.
Nel lungo periodo, la vera vulnerabilità per la Repubblica Islamica non risiede tanto nella pressione militare diretta, quanto nell’isolamento economico prolungato e nella necessità di mantenere la coesione socio-economica interna sotto il peso delle sanzioni.
L’efficacia della reazione iraniana dipenderà dalla sua capacità di diversificare le partnership commerciali e di mantenere rilevanza all’interno delle catene di approvvigionamento regionali.
In conclusione, il confronto tra Washington e Teheran non si risolve in una vittoria netta per nessuna delle parti. Se gli Stati Uniti riescono a convertire la crisi in dividendi per l’industria energetica e bellica, devono al contempo gestirne i costi politici ed economici interni. Per l’Iran, la capacità di condizionare l’economia globale rappresenta un’arma efficace nell’immediato, ma soggetta al logoramento man mano che i mercati internazionali riorganizzano le proprie rotte e infrastrutture.
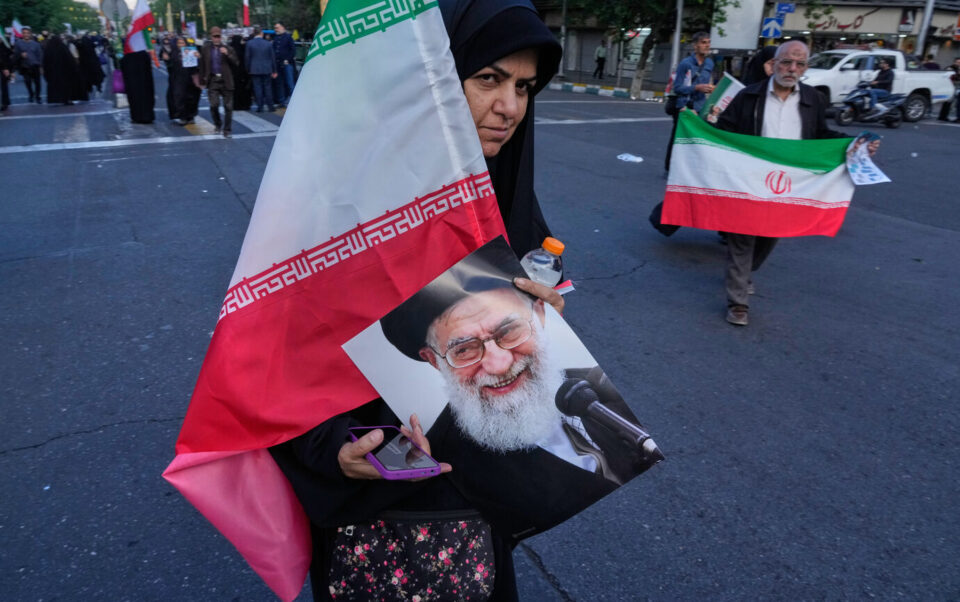
Manifestazione di sostegno al regime, foto la presse
